Nota rejeitada por falta de IBS e CBS: o que fazer
A rejeição quase nunca é da nota. É do cadastro que ela usou. Veja o que a SEFAZ recusa, por regime, e onde está o campo que falta.
16/09/2026
Ler mais →
De todas as mudanças da reforma, o split payment é a que mexe mais rápido no caixa — e a que menos depende de você.
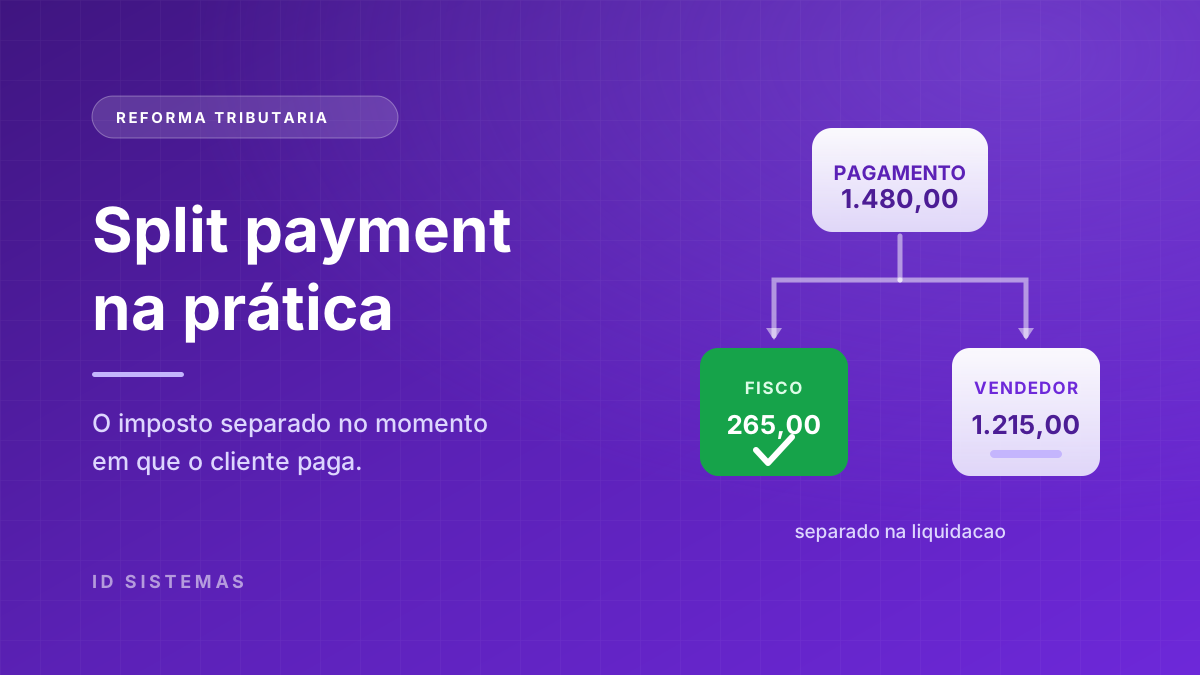
O imposto deixa de ser recolhido depois, na apuração do mês, e passa a ser separado no momento em que o cliente paga. Do valor da venda, a parte do tributo segue direto para o Fisco; o restante entra na sua conta.
Nada muda na emissão da nota. A separação acontece na liquidação financeira, entre o meio de pagamento e a sua conta. Você não opera nada.
O que muda é o valor que entra. Uma venda de R$ 1.480,00 deixa de creditar R$ 1.480,00 na conta para creditar o líquido do tributo.
Hoje, o dinheiro do imposto passa pelo caixa da empresa e só sai no vencimento da guia. Nesse intervalo, ele financia estoque, folha e fornecedor. Muita empresa opera com esse capital sem perceber.
Com a separação na liquidação, esse intervalo acaba.
Não é imposto novo nem imposto maior. É o mesmo imposto saindo mais cedo — e é exatamente por isso que o efeito aparece no fluxo de caixa.
Imposto separado na origem é imposto que não vira dívida. Some o risco de usar o dinheiro do tributo sem perceber e chegar no vencimento sem caixa — que é como começa boa parte dos parcelamentos.
A rejeição quase nunca é da nota. É do cadastro que ela usou. Veja o que a SEFAZ recusa, por regime, e onde está o campo que falta.
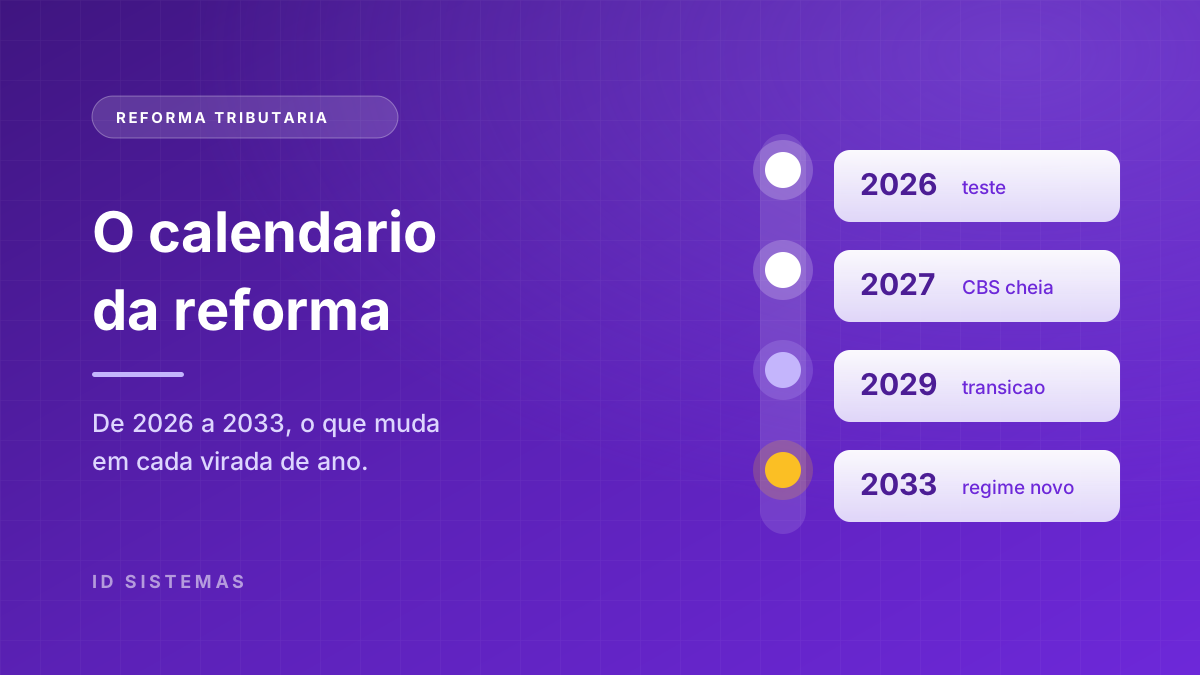
A transição não acontece de uma vez. Veja o que cai, o que entra e em que momento cada mudança bate na sua operação.
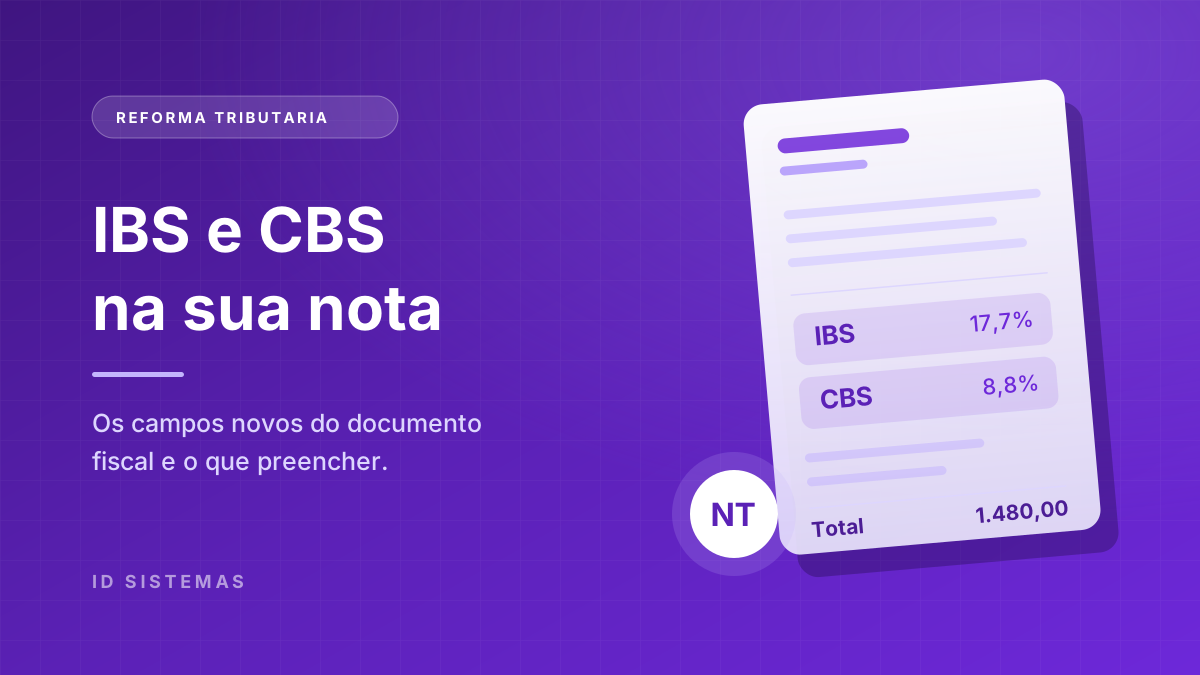
O documento fiscal ganhou grupos próprios para os tributos novos. Entenda o que passa a ser preenchido e por quem.