Como emitir sua primeira NFe no ID SISTEMAS
Do certificado digital à autorização na SEFAZ: o caminho completo da primeira nota, sem pular etapa.
16/09/2026
Ler mais →
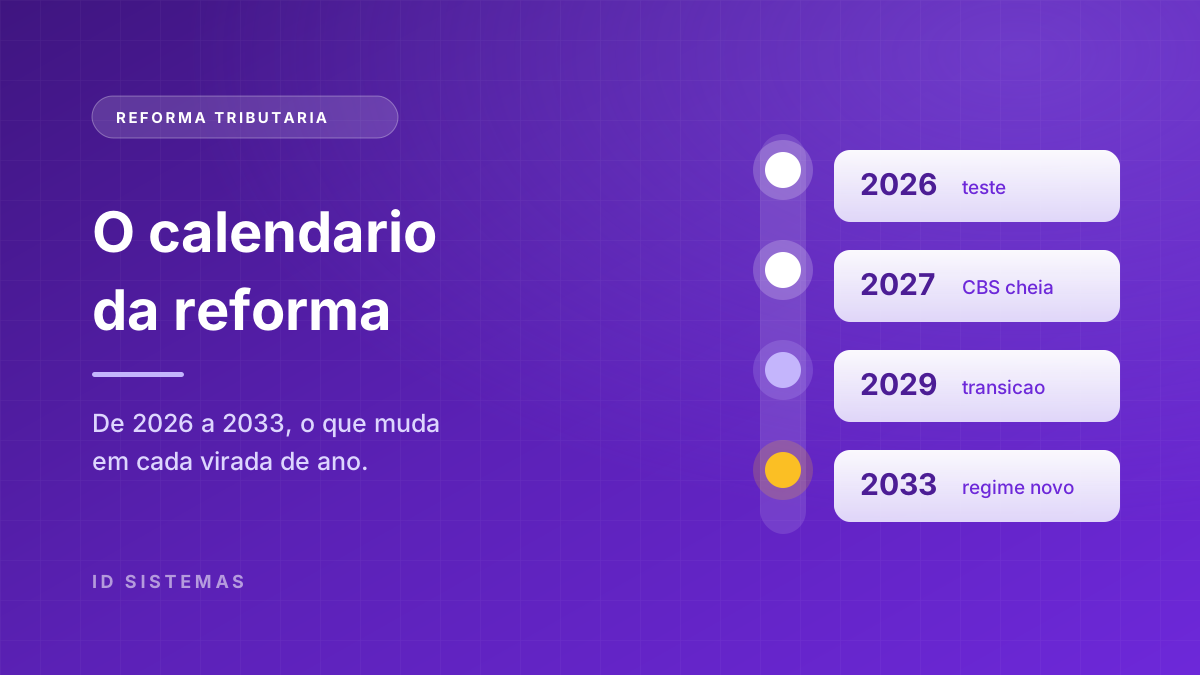
A reforma tributária sobre o consumo não vira uma chave de uma vez. Ela substitui cinco tributos por dois ao longo de vários anos, e em boa parte desse período os dois modelos convivem na mesma nota.
Vale ter a linha do tempo à mão, porque cada virada de ano exige uma preparação diferente.
Cinco tributos saem de cena: PIS, Cofins, IPI, ICMS e ISS. No lugar entram dois, com a mesma base e as mesmas regras de crédito:
Há ainda o Imposto Seletivo, que incide sobre produtos específicos e não tem a função de arrecadar sobre o consumo em geral.
| Quando | O que acontece |
|---|---|
| 2026 | Ano de teste. IBS e CBS passam a ser destacados na nota, com alíquota somada de 1% — 0,9% de CBS e 0,1% de IBS. Quem emite seguindo as notas técnicas fica dispensado do recolhimento |
| 2027 | A CBS passa a valer integralmente e PIS e Cofins são extintos. Entra também o Imposto Seletivo |
| 2029 a 2032 | O IBS sobe em degraus enquanto ICMS e ISS caem na mesma proporção |
| 2033 | Só IBS e CBS. ICMS e ISS deixam de existir |
Durante a transição, o mesmo documento fiscal carrega o tributo velho e o novo. Não é redundância: cada um alimenta uma apuração diferente.
Aqui mora a confusão mais comum. Uma coisa é a obrigação legal de informar IBS e CBS, que vale desde 1º de janeiro de 2026 para todos. Outra é a partir de quando a SEFAZ recusa a nota que não traz os campos — e isso muda conforme o regime:
| Quem emite | Quando a falta passa a rejeitar |
|---|---|
| Regime regular, Lucro Real e Presumido (CRT 3) | 3 de agosto de 2026 |
| Simples Nacional e MEI (CRT 1, 2 e 4) | 4 de janeiro de 2027 |
| NFS-e, qualquer regime | A ausência não rejeita o documento até 31 de dezembro de 2026 |
As datas da regra de validação já foram adiadas e retomadas mais de uma vez em revisões da Nota Técnica 2025.002-RTC. Vale conferir a versão vigente antes de se programar por elas.
E há um detalhe que passa despercebido: não rejeitar não é o mesmo que dispensar. A obrigação de destacar continua valendo pela LC 214/2025, com as penalidades previstas, mesmo no período em que a nota passa sem os campos.
Em 2026, o valor recolhido é irrelevante — a alíquota somada de 1% existe para calibrar sistema, e quem emite conforme as notas técnicas está dispensado de recolher. O que importa é que o sistema calcule, transmita e seja aceito. É a hora de descobrir cadastro incompleto sem que isso custe dinheiro. Em 2027 o mesmo erro custa.
Em 2027, quando a CBS entra cheia, a apuração de PIS e Cofins encerra. Saldos credores acumulados precisam ter destino definido antes da virada, não depois.
Entre 2029 e 2032, na transição do IBS, a operação fica com duas contabilidades paralelas. É o período mais trabalhoso, e o que mais depende de o sistema fazer as duas contas sem intervenção manual.
Nada disso é urgente por causa da data. É urgente porque cadastro sujo, que hoje gera um aborrecimento, no modelo novo vira imposto pago a mais.
Prazo e alíquota de transição mudam por nota técnica e por ato conjunto, e mudaram mais de uma vez até aqui. Antes de tomar decisão com base em data, confira na fonte:
E converse com a sua contabilidade antes de mudar cadastro em massa. Este texto explica o desenho; quem responde pelo seu caso concreto é ela.
Do certificado digital à autorização na SEFAZ: o caminho completo da primeira nota, sem pular etapa.
A rejeição quase nunca é da nota. É do cadastro que ela usou. Veja o que a SEFAZ recusa, por regime, e onde está o campo que falta.
Quase todo município aderiu ao ambiente nacional, e mesmo assim a maioria não libera o Emissor Nacional. São duas decisões diferentes — e só uma decide se você emite.