Como emitir sua primeira NFe no ID SISTEMAS
Do certificado digital à autorização na SEFAZ: o caminho completo da primeira nota, sem pular etapa.
16/09/2026
Ler mais →
A nota volta com um código, uma descrição curta e nenhuma pista do que fazer. E quase sempre o problema não está na nota que você acabou de emitir — está num cadastro que ninguém revisou desde que a reforma mudou o layout do documento.
Essa é a pergunta que quase todo texto sobre o assunto pula. Há duas coisas diferentes em jogo, e confundi-las faz gente correr sem motivo e gente parada quando devia correr.
A obrigação legal de informar IBS e CBS vale desde 1º de janeiro de 2026, para todo mundo, pela LC 214/2025. A recusa automática da nota é outra coisa: é uma regra de validação, e ela entra em datas diferentes conforme o regime.
| Quem emite | Quando a falta passa a recusar a nota |
|---|---|
| Lucro Real e Lucro Presumido (CRT 3) | 3 de agosto de 2026 |
| Simples Nacional e MEI (CRT 1, 2 e 4) | 4 de janeiro de 2027 |
| NFS-e, qualquer regime | Não recusa por esse motivo até 31 de dezembro de 2026 |
Duas ressalvas que valem mais que a tabela. A primeira: essas datas já foram adiadas e retomadas mais de uma vez em revisões da Nota Técnica 2025.002-RTC — confira a versão vigente antes de se programar por elas. A segunda: não recusar não é dispensar. A obrigação de destacar continua valendo, com as penalidades previstas, mesmo enquanto a nota passa sem os campos.
Na prática, o que aparece com mais frequência não é "faltou IBS e CBS". É uma rejeição apontando que o item não tem como ser classificado — porque o dado que a regra nova exige nunca foi cadastrado.
O modelo antigo deduzia o tratamento tributário do conjunto CFOP, CST e NCM. O modelo novo pede que ele seja declarado, item a item, por dois campos novos:
Sem esses dois, não há o que transmitir. A nota para antes de sair.
Quase sempre num destes três lugares, nesta ordem de frequência:
Repare no padrão: nenhum dos três é a nota. É por isso que reemitir não resolve — a segunda tentativa usa o mesmo cadastro da primeira.
Emita em homologação antes de precisar. A nota não tem valor fiscal, mas passa pela mesma validação, e a recusa ali não custa nada além do tempo de ler.
Faça isso com um item de cada tipo que você vende: produto comum, item com regime específico, serviço e devolução. Cada um exercita uma regra diferente, e é comum que três passem e o quarto pare.
No ID SISTEMAS, o padrão fiscal da empresa e a configuração por produto ficam no cadastro de produtos, e dá para aplicar o mesmo conjunto a vários itens de uma vez em vez de abrir um por um. É o caminho mais rápido quando o catálogo inteiro veio de antes da reforma.
Prazo de nota técnica muda. Se a data importa para a sua decisão, confirme na fonte e com a sua contabilidade antes de agir.
Do certificado digital à autorização na SEFAZ: o caminho completo da primeira nota, sem pular etapa.
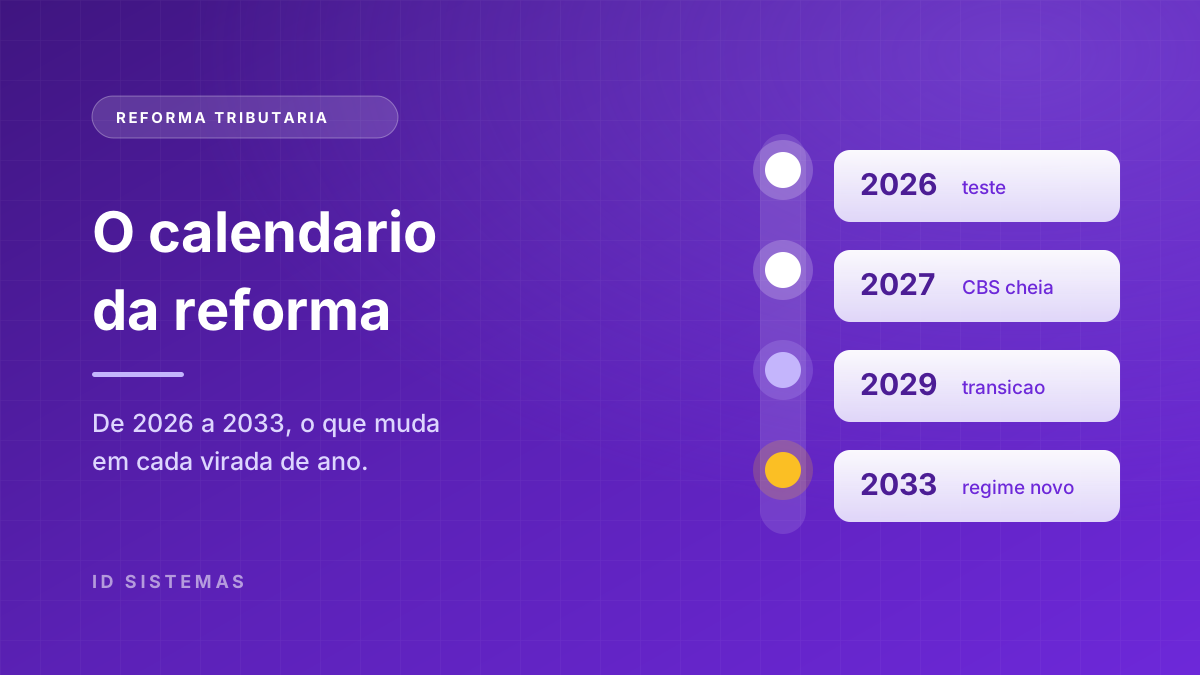
A transição não acontece de uma vez. Veja o que cai, o que entra e em que momento cada mudança bate na sua operação.
Quase todo município aderiu ao ambiente nacional, e mesmo assim a maioria não libera o Emissor Nacional. São duas decisões diferentes — e só uma decide se você emite.